中国网络视听节目服务协会 《2023年中国网络视听发展研究报告》全文解读
一、报告发布背景
《2023年中国网络视听发展研究报告》由中国网络视听节目服务协会(以下简称“协会”)组织编撰并发布。该报告是国内网络视听领域最具权威性和综合性的年度行业研究成果之一,旨在全面反映中国网络视听行业在内容建设、用户规模、市场规模、技术应用、产业发展等方面的最新进展,并为政府主管部门、行业机构、从业者及研究机构提供决策参考。
报告聚焦的范围涵盖信息网络传播视听节目业务的核心领域,包括长视频、短视频、网络直播、网络音频、IPTV、互联网电视等业态。其数据来源包括公开统计数据、行业协会调研、主要平台运营数据以及专项用户调研等。
二、信息网络传播视听节目业务概述
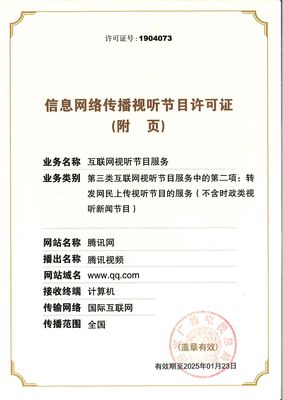
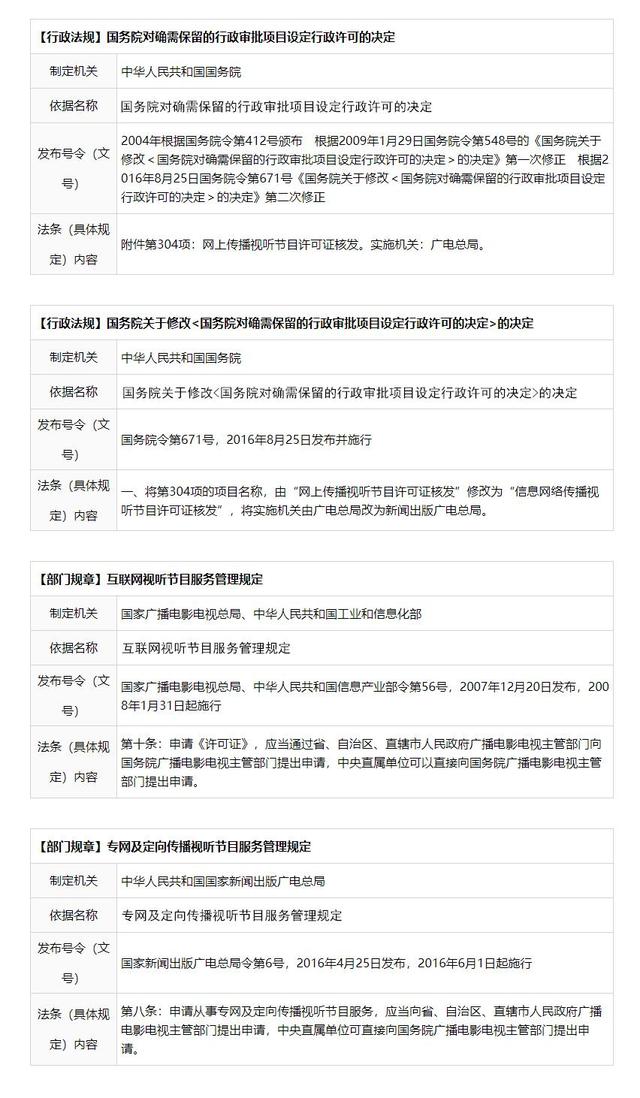
信息网络传播视听节目业务,是指通过互联网向公众提供视听节目内容及相关服务的经营活动。根据《互联网视听节目服务管理规定》等法规,从事该业务需取得相应的许可或备案,业务形态主要包括:
- 长视频业务:以剧集、综艺、电影、动漫等为主要内容形态,代表平台如爱奇艺、腾讯视频、优酷、芒果TV、哔哩哔哩等。
- 短视频业务:以用户生成内容(UGC)、专业用户生产内容(PUGC)为主,代表平台如抖音、快手、微信视频号等。
- 网络直播业务:包括电商直播、游戏直播、秀场直播、知识直播等,代表平台如淘宝直播、抖音直播、快手直播、斗鱼、虎牙等。
- 网络音频业务:包括有声书、播客、音频直播等,代表平台如喜马拉雅、蜻蜓FM、荔枝等。
- IPTV与互联网电视业务:通过专网或公网向电视大屏提供视听服务,涵盖集成播控平台、内容服务平台及终端设备。
以上业态共同构成了中国网络视听节目服务的基本版图,也是本报告重点分析的对象。
三、2023年网络视听行业主要发展概况
(一)用户规模持续增长,使用率保持高位
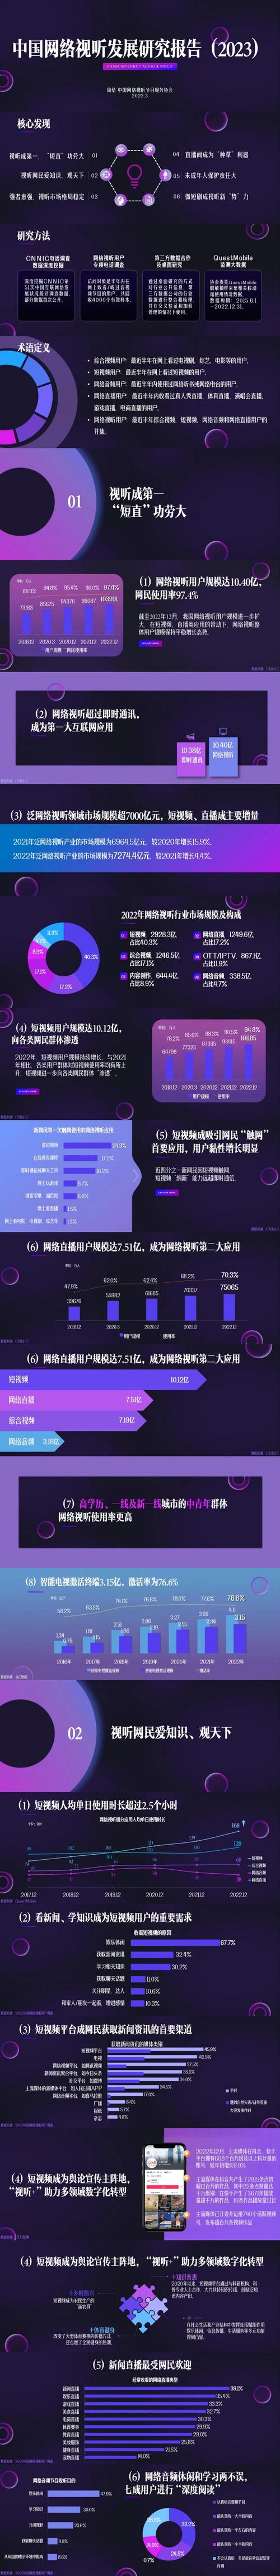
报告显示,截至2023年12月,中国网络视听用户规模进一步扩大,用户使用率继续保持高位。网络视听已成为互联网第一大应用类别,覆盖了绝大多数网民。其中,短视频用户规模增长尤为突出,依然是拉动整体用户增长的主要引擎。长视频用户规模保持稳定,网络直播、网络音频用户规模亦呈稳步增长态势。
(二)市场规模稳中有升,营收结构趋于多元
2023年,中国网络视听行业市场规模继续保持增长。收入来源主要包括广告收入、会员订阅收入、直播打赏与电商佣金收入、内容版权收入、技术服务收入等。其中:
- 短视频和直播电商成为增长最快的收入板块;
- 长视频平台会员增长进入平缓期,但通过提价、精细化运营和内容质量提升,单个用户价值有所提高;
- 网络音频市场在知识付费和车载场景带动下保持较快增长;
- IPTV和互联网电视业务收入受政策与市场竞争影响,增速有所放缓。
(三)内容供给不断丰富,精品化趋势明显
2023年,网络视听内容创作在生产数量和质量上均有提升。剧集、综艺、纪录片、动画片、微短剧等品类持续丰富,现实题材、传统文化题材、科技创新题材成为创作热点。微短剧在2023年迎来爆发式增长,成为行业新风口,但也伴随内容同质化、诱导付费等问题。
(四)短视频与直播深度融合,电商化趋势加强
短视频平台继续强化直播电商布局,形成“内容—流量—交易”的闭环生态。直播电商在促进消费、带动就业、助力乡村振兴等方面发挥了积极作用,同时也面临产品质量、虚假宣传、售后服务等治理挑战。
(五)技术赋能行业升级,AI应用加速落地
人工智能、大数据、云计算、5G、超高清等技术在内容生产、分发推荐、审核监管、用户体验等环节得到广泛应用。AIGC技术在剧本创作、视频剪辑、虚拟主播、智能推荐等方面展现出较大潜力,同时也带来版权、伦理、内容安全等新问题。
四、用户行为与市场结构分析
报告基于大规模用户调研,对网络视听用户的行为特征进行了分析:
- 观看终端:智能手机仍是第一终端,智能电视、平板电脑、车载屏等大屏和多屏场景使用率上升。
- 观看时长:短视频人均单日使用时长继续领先,长视频和网络音频次之。
- 内容偏好:用户对新闻资讯、生活记录、知识科普、影视剪辑、娱乐搞笑、传统文化等内容关注度较高。
- 付费意愿:用户为优质内容付费的意愿逐步增强,但对付费模式、广告打扰和自动续费等问题较为敏感。
- 银发群体与未成年人:银发用户触网率提升,未成年人网络视听使用受到更多关注,青少年模式成为行业标配。
市场结构方面,头部平台优势依然明显,但短视频领域的竞争格局相对稳定,长视频领域的存量竞争加剧。垂直领域如知识、体育、电竞、音频等仍存在创新空间。
五、行业治理与政策环境
2023年,网络视听行业治理继续深化,政策环境呈现以下特点:
- 内容导向管理:坚持正确政治方向、舆论导向和价值取向,强化网络视听节目内容审核。
- 专项整治行动:针对微短剧、直播打赏、虚假流量、网络暴力、未成年人保护等问题开展专项治理。
- 法规标准建设:完善信息网络传播视听节目业务许可、备案、抽查、退出等制度,推动行业标准化建设。
- 平台责任压实:明确平台在内容审核、数据安全、个人信息保护、未成年人保护等方面的主体责任。
- 产业发展支持:鼓励精品内容创作、技术创新、媒体融合和国际传播。
六、存在的主要问题与挑战
报告也指出,行业发展仍面临一些突出问题:
- 内容同质化严重,原创能力和精品供给仍显不足;
- 微短剧无序增长,部分内容低俗、诱导消费、版权纠纷频发;
- 长视频平台盈利压力较大,会员增长放缓与内容成本高企并存;
- 直播电商快速扩张带来治理难题,消费者权益保护需加强;
- 算法推荐导致信息茧房、沉迷消费和流量至上等问题;
- AI生成内容带来版权归属、虚假信息、深度伪造等风险;
- 大屏业务面临用户流失、收费争议和操作复杂等痛点;
- 国际市场竞争力有待提升,文化出海仍处于探索阶段。
七、发展趋势与展望
结合行业现状与政策导向,报告对2024年及未来一段时期作出以下趋势判断:
- 微短剧走向精品化、规范化和国际化:将从野蛮生长转向质量竞争,监管与扶持并举。
- AI与视听产业深度融合:AIGC将进一步提升内容生产效率,催生新业态、新模式。
- 大屏与多屏互动加速:电视大屏与移动端、车载端联动增强,全场景覆盖成为方向。
- 直播电商进入规范发展阶段:从流量驱动转向供应链和品质驱动。
- 会员与广告模式持续演变:分层会员、差异化定价、植入广告和互动广告将成为新探索。
- 网络音频与播客市场扩容:车载音频、智能家居和知识付费将带动增长。
- 国际化布局提速:短视频、微短剧、网络文学、游戏等协同出海。
- 治理体系更加完善:从专项整治走向长效监管,标准化、法治化水平提升。
八、
《2023年中国网络视听发展研究报告》全面呈现了信息网络传播视听节目业务在用户、内容、市场、技术、治理等方面的年度图景。报告表明,中国网络视听行业已进入高质量发展新阶段,既面临用户红利见顶、竞争加剧、治理复杂等挑战,也拥有技术创新、场景拓展、文化出海等重大机遇。行业需要在坚持正确导向的前提下,持续提升内容品质、强化技术赋能、完善治理机制、拓展国际空间,以推动网络视听生态健康、有序、可持续发展。